
 3 دقائق قراءة


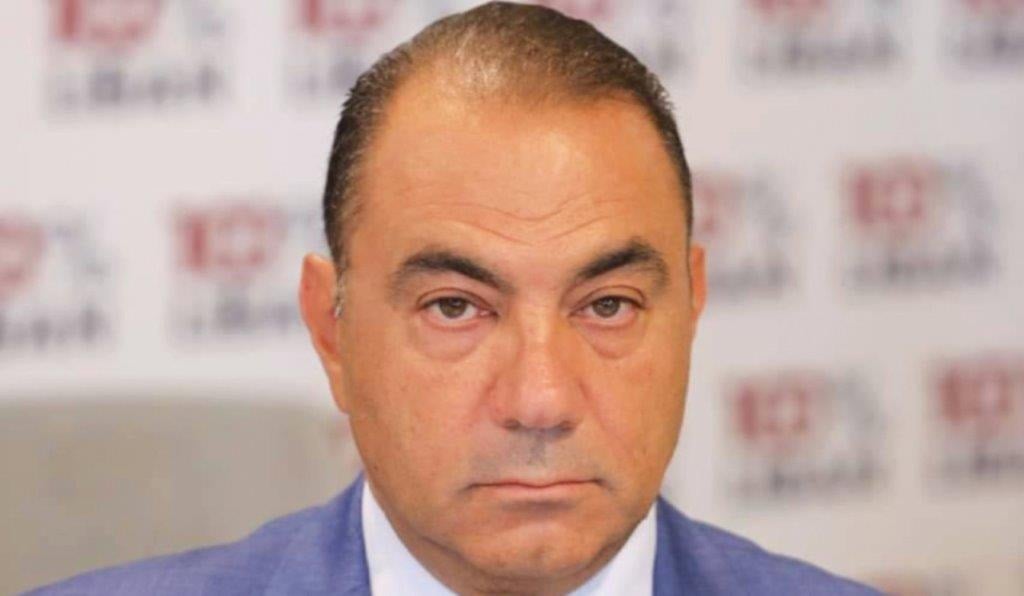
قال الأمين العام لجمعية مصارف لبنان الدكتور فادي خلف في افتتاحية التقرير الشهري للجمعية: "أُقرّ قانون إصلاح المصارف، وانتقل النقاش الآن إلى القانون الذي سيحدد فعلياً مصير الودائع: قانون الانتظام المالي واسترداد الودائع. السؤال لم يعد نظرياً. لم يكن السؤال: هل نريد ردّ الودائع؟ فالجميع يريد ذلك. السؤال الأصح: كيف ستُردّ هذه الودائع؟ من سيدفع؟ خلال أي مدة؟ وبأي موارد؟".
وأضاف: "لقد اختصر رئيس لجنة المال والموازنة النائب إبراهيم كنعان المعضلة في حديثه للإعلام بتاريخ 11 حزيران الفائت، عندما سأل عن كيفية تأمين الأموال لتسديد المئة ألف دولار، محذراً من الوصول بعد سنوات إلى تعثر جديد وحائط جديد. هذا هو جوهر المسألة. القانون الذي يَعِد المودع بالسداد، من دون أن يحدد بوضوح مصادر السيولة وآليات التنفيذ، لا يعالج الأزمة. بل قد ينقلها من وعد باسترداد الوديعة إلى أزمة جديدة حتمية. لذلك، لا بد من طرح الأسئلة العملية قبل إقرار الجداول والمهل. أولاً، إذا أُرسِل عدد كبير من المصارف إلى التصفية، فمن سيدفع لمودعيها؟ تشير الدراسات التقنية الموضوعة من قبل مستشارين عالميين إلى أن تطبيق مشروع القانون، المرسل من الحكومة إلى مجلس النواب، من دون تعديل جوهري في توزيع الأعباء ومصادر التمويل، قد يؤدي إلى تصفية عدد لا يستهان به من المصارف. وهذه المصارف لديها نحو 550 ألف حساب وأكثر من 29 مليار دولار من الودائع. من سيردّ هذه الودائع في حال التصفية؟ وهل هناك جهة قادرة فعلاً على الحلول مكان المصرف الذي ستتم تصفيته؟".
ثانياً، هل يستطيع صندوق ضمان الودائع تحمّل هذا العبء؟ الجواب الواقعي أن إمكانات الصندوق، كما هي اليوم، لا تسمح بتغطية ودائع بهذا الحجم. ومن يعتقد أن تصفية أصول المصارف ستؤمن سريعاً سيولة كافية للمودعين، عليه أن يحتسب ليس فقط قيمة هذه الأصول، بل أيضاً مدة التصفية، وكلفة التصفية، والانخفاض المتوقع في قيمة الأصول عندما تُباع تحت الضغط. فالتصفية مسار طويل ومعقد، قد يترك المودع سنوات في الانتظار، لينتهي في كثير من الحالات إلى استرداد جزء محدود من حقوقه.
ثالثاً، ماذا عن المصارف التي ستبقى؟ حتى المصارف القابلة للاستمرار لن تستطيع القيام بدورها إذا استُنزفت سيولتها في السنوات الأولى. فالمصرف الذي يُطلب منه أن يساهم في رد الودائع، وأن يعيد تكوين رساميله، وأن يساهم في تمويل الاقتصاد، وأن يؤمّن التزامات طويلة الأمد، يجب عدم تحميله أعباء تتجاوز طاقته. المشكلة إذاً ليست فقط في المصارف التي ستتم تصفيتها، بل في تحديد الشروط التي تسمح للمصارف الباقية بأن تعود إلى دورها الطبيعي، وأن تجذب رساميل جديدة، وأن تستعيد ثقة المودعين والمستثمرين.
رابعاً، هل تكفي المهل الزمنية المعلنة إذا لم تكن السيولة موجودة؟ يمكن لأي قانون أن يضع جدولاً زمنياً جذاباً. لكن العبرة ليست في الجدول، بل في القدرة على احترامه. فإذا قيل للمودع إن وديعته ستُسدد خلال مهلة معينة، ثم تبيّن في منتصف الطريق أن السيولة غير كافية، نكون أمام تعثر جديد لا أمام حل. لذلك يجب أن تسبق أي مهل زمنية دراسة معمقة للسيولة الفعلية لدى الدولة ومصرف لبنان والمصارف، حتى لا يتحول القانون إلى وعد جديد يتعذر تنفيذه.
خامساً، لا يجوز احتساب الخسارة مرتين. إذا كانت بعض الودائع ستخضع لاحقاً للتنقية، سواء بسبب فوائد غير اعتيادية، أو عمليات متاجرة بالشيكات، أو عناصر أخرى سيُعاد تقييمها، فيجب أن تتم هذه التنقية قبل تحديد الخسائر النهائية ورؤوس الأموال المطلوبة. فلا يجوز أن تُحسب الخسارة مرة على الوديعة، ثم تُحسب مرة ثانية على رأسمال المصرف. العدالة لا تكون بمضاعفة الأعباء، بل بتحديدها بدقة قبل توزيعها.
سادساً، كيف سيموّل مصرف لبنان مساهمته؟ لا يكفي أن يُقال إن مصرف لبنان سيساهم. يجب تحديد الموارد التي ستُستخدم لهذه المساهمة. هل هي موجودات قابلة للتسييل؟ هل هي أموال ناتجة عن مساهمة الدولة في معالجة الخسائر؟ أم أنها ستأتي، بصورة مباشرة أو غير مباشرة، من الاحتياطي الإلزامي العائد للمصارف لديه؟ إذا كان جزء من المساهمة سيأتي من هذا الاحتياطي، فالسؤال يصبح أكثر حساسية: ماذا يبقى بعد استنفاذه؟
سابعاً، أين مساهمة الدولة؟ لا يمكن لقانون الانتظام المالي أن ينجح إذا اكتفى بتوزيع الخسائر على المصارف والمودعين، أو إذا جعل مساهمة الدولة مسألة مؤجلة أو غامضة. فالأزمة التي نشأت من خلل في المالية العامة، وفي سياسات الاقتراض والإنفاق، وفي علاقة الدولة بمصرف لبنان، لا يمكن حلها من دون مساهمة واضحة من الدولة. المساهمة لا تعني شعارات عامة، بل موارد فعلية، وآليات واضحة، وجدولاً قابلاً للتنفيذ".
وختم: "في الخلاصة، المطلوب اليوم ليس قانوناً يَعِد بما لا يستطيع تنفيذه، ولا جدولاً زمنياً لا تقابله موارد فعلية، ولا تصفية واسعة لا يعرف أحد من بعدها كيف ستُردّ الودائع. لقد دفع اللبنانيون ثمناً باهظاً بسبب التأخر في اتخاذ القرار. وليس المطلوب اليوم التعويض عن هذا التأخر بالتسرع، بل الانتقال من بطء القرار إلى جودة القرار. فلا ردّ حقيقيًا للودائع من دون مصادر سيولة حقيقية، ولا نهوض اقتصاديًا من دون قطاع مصرفي قادر على التسليف ولا ثقة من دون وضوح في المسؤوليات وآليات التنفيذ. وإلا، نكون قد انتقلنا من محاولة معالجة الأزمة إلى إنتاج تعثر جديد يطال الجميع. حذار من الحسابات الخاطئة، حتى لا يُلدغ المودعون والقطاع المصرفي من الجحر مرتين".
 27 ثانية قراءة
 57 ثانية قراءة
 58 ثانية قراءة
 35 ثانية قراءة
 دقيقتين قراءة
 38 ثانية قراءة
 دقيقتين قراءة


ستكون دائمًا على اطلاع على آخر التحديثات والعروض


يرجى المحاولة مرة أخرى لاحقًا

