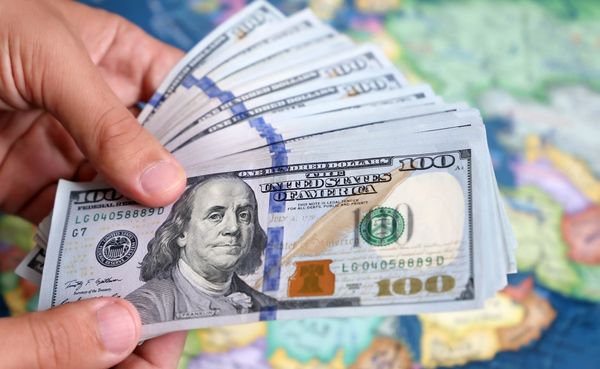
أعلى مستوى منذ 2002.. عائد السندات الأميركية يقفز إلى 5.3%  50 ثانية قراءة
50 ثانية قراءة 41 ثانية قراءة


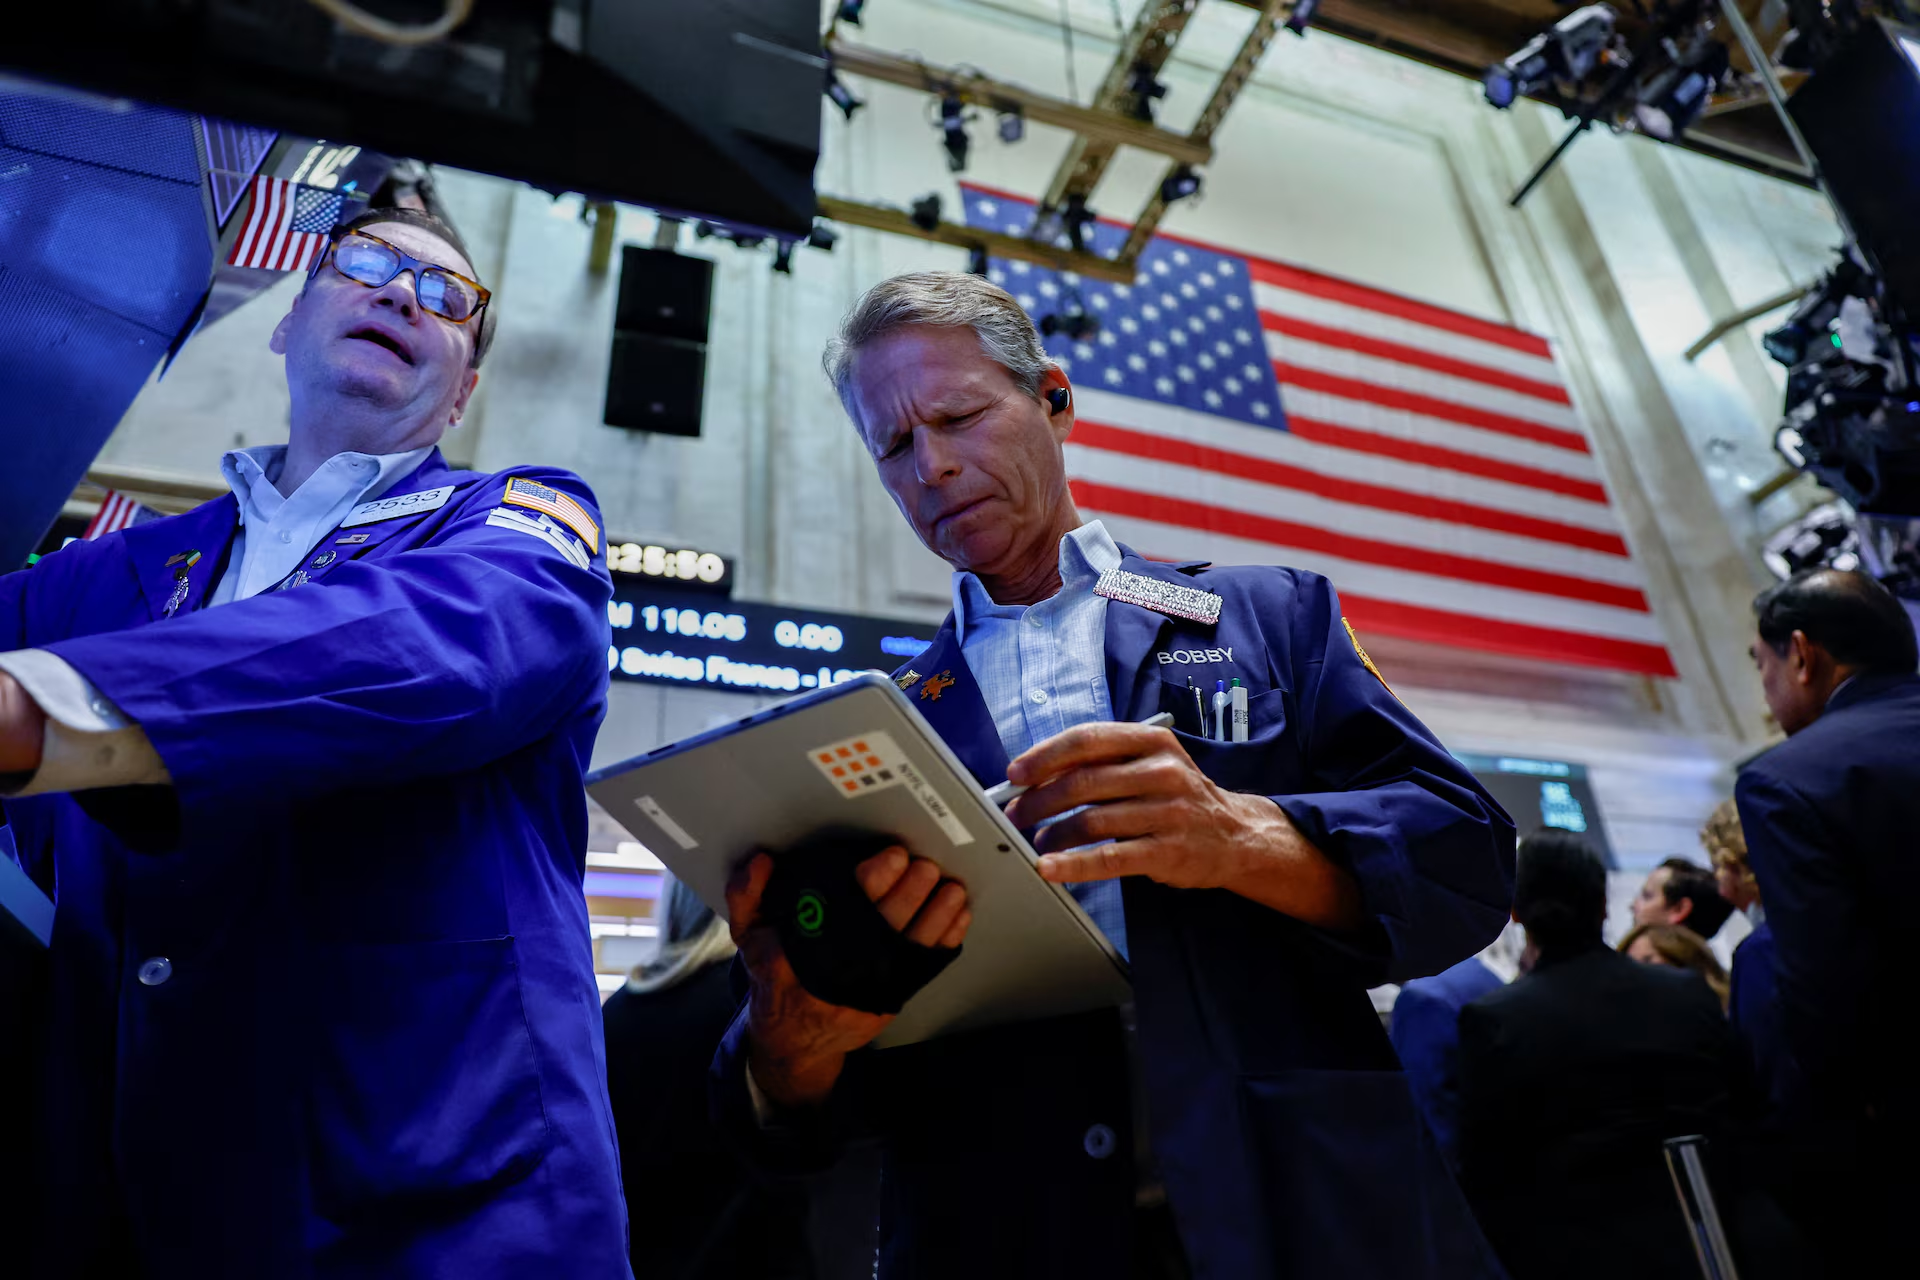
سجلت خريطة أسعار الفائدة الأميركية تحولاً جذرياً أعاد ترتيب أولويات المستثمرين في أسواق أدوات الدين والأسهم العالمية على حد سواء.
جاء هذا التحول إثر صعود تاريخي دفع بعائد سندات الخزانة الأميركية لأجل 10 سنوات، المعيار العالمي المطلق لتسعير الائتمان وتكلفة رأس المال، إلى قمة غير مسبوقة منذ عام 2002 وصولاً إلى 5.34%، متجاوزاً ذروته المسجلة عشية الأزمة المالية العالمية في عام 2007.
ولم تكن الآجال المتوسطة وقصيرة الأجل بمعزل عن هذه الهزة الائتمانية العنيفة؛ إذ قاد الطرف القصير للسياسة النقدية موجة الارتفاع، حيث استقر عائد أذون الخزانة لأجل سنتين قرب حاجز 4.94%، بينما تمركز العائد لأجل 5 سنوات عند 5.01%.
ووضع الارتفاع المتزامن منحنى العائد في حالة تشوه وتذبذب مستمر، عاكساً حالة من الترقب الشديد في الأوساط المالية الدولية.
وفي أحدث مراجعة له لمستجدات أسواق المال العالمية، أشار صندوق النقد الدولي (IMF) إلى أن الارتفاع المتسارع في عوائد السندات، رغم كونه يتحرك بشكل منظم في الأسواق الثانوية، فإنه يعكس استجابة الأسواق الحادة لسيناريو "فائدة مرتفعة لفترة أطول".
ووفقاً لخبراء الصندوق بالتكامل مع التحليلات الميدانية الصادرة عن كبرى بنوك الاستثمار في وول ستريت، فإن هذا التحول الهيكلي يعيد هندسة المشهد المالي العالمي عبر ثلاثة مسارات أساسية تؤثر مباشرة على الشركات، والمستثمرين، والحكومات السيادية.
ويرى صندوق النقد الدولي أن استقرار السندات العشرية فوق حاجز الـ5% يمثل خطراً هيكلياً يعيد تسعير رأس المال على المدى الطويل بشكل كامل.
وبما أن السندات هي المرجع الأساسي لتسعير القروض الطويلة الأجل، كالتمويل العقاري الذي قفز متجاوزاً عتبة الـ7%، والائتمان المؤسسي، فإن الصندوق يؤكد أن انتقال التكلفة المباشرة إلى المستهلكين والشركات بات أمراً واقعاً.
ووفقاً لتقرير الاستقرار المالي العالمي، فإن الارتفاع يهدد بشكل مباشر بإنهاك القوة الشرائية للأسر، وإبطاء زخم النمو الاقتصادي العالمي، وضغط هوامش ربحية الشركات التي تواجه الآن تكاليف باهظة عند إعادة تمويل ديونها المتراكمة منذ حقبة الفوائد الصفرية.
وفي هذا السياق، يوضح قسم الأبحاث في بنك غولدمان ساكس أن القفزة الأخيرة في العوائد رفعت تكاليف الاقتراض للشركات إلى مستويات حرجة لم تشهدها الأسواق منذ عقدين.
وأشار البنك إلى أن الارتفاع بات يضغط بقوة على سوق السندات مرتفعة العائد، حيث قفزت علاوات المخاطر للشركات ذات التصنيف الائتماني المنخفض إلى أعلى مستوياتها في عدة أشهر.
وينبّه محللو غولدمان ساكس إلى أن الشركات ذات الرافعات المالية العالية ستكون عاجزة عن استيعاب الإصدارات الجديدة بأسعار الفائدة الحالية، مما يهدد بتآكل الهوامش الربحية للشركات غير القيادية وحدوث موجة تعثر في السداد إذا ما استمر تشدد الاحتياطي الفيدرالي.
من جانبه، يسلط بنك جي بي مورغان الضوء على آلية الخصم القاسية التي تواجهها أسواق الأسهم في وول ستريت؛ فعندما تتيح أدوات الدين الحكومي الأمريكي، المصنفة كأصول خالية من المخاطر تقريباً، عائداً مضموناً وسيادياً يتخطى 5.3%، فإن الجدوى الاقتصادية للاستثمار في الأصول الخطرة تتراجع بشكل ملحوظ.
ويدفع هذا التشوه الصناديق الاستثمارية الكبرى إلى إعادة حسابات التدفقات النقدية، مما يرفع تلقائياً من علاوة مخاطر الأسهم الموازية التي يطالب بها المستثمرون لتعويض مخاطر السوق.
وينبّه خبراء جي بي مورغان إلى أن المستثمرين في وول ستريت توقفوا عن منح تقييمات سخية ومكررات ربحية مرتفعة للشركات المبنية على الوعود المستقبلية، بما في ذلك طفرة الذكاء الاصطناعي، ما لم تُترجم تلك المبادرات إلى تدفقات نقدية ومساهمة فورية في صافي الأرباح التشغيلية.
ويفسر التحول السلوكي الجذري موجات التصحيح والبيع الفوري المتتالية التي تضرب مؤشرات الأسهم الرئيسية، مثل S&P 500 و Nasdaq فور صدور بيانات العوائد، حيث تصبح القيم العادلة لأسهم النمو الكبرى تحت المقصلة الفورية لنسب الخصم المرتفعة.
ويمتد الأثر الأخطر وفقاً للتقارير المتقاطعة للمؤسسات المالية الدولية إلى هيكلية المالية العامة الأمريكية والمنظومة النقدية الدولية؛ حيث يتفق صندوق النقد الدولي مع الخبراء الاستراتيجيين في وول ستريت على أن الخطر الأعمق يكمن في الهيكل المالي لوزارة الخزانة الأميركية نفسها.
الارتفاع المتزامن للعوائد على مختلف الآجال يعكس تسارعاً في تخلص الصناديق السيادية والاستثمارية من الديون الحكومية، مدفوعاً بـ "تخمة المعروض" الناجمة عن إصدارات الخزانة الكثيفة لتمويل العجز المالي المتنامي للدولة، والذي يقترب بالدين العام الأميركي من حاجز 40 تريليون دولار.
ويضع هذا المسار الحكومة الأميركية أمام فاتورة خدمة دين باهظة وممتدة امتصت تريليونات الدولارات من السيولة العالمية.
ويحذر صندوق النقد الدولي من أن النزيف المالي يلتهم الإيرادات الضريبية ويقلص المرونة المالية المستقبلية للإدارة الأميركية في مواجهة أي صدمات اقتصادية أو ركود محتمل.
علاوة على ذلك، يمتد الأثر إلى الأسواق الناشئة؛ حيث يؤدي صعود العوائد الأميركية وقوة الدولار المرتبطة بها إلى خروج رؤوس الأموال من الاقتصادات النامية، مما يرفع تكلفة اقتراضها الدولي ويدفع بعملاتها المحلية نحو مستويات متدنية تزيد من مستويات التضخم المستورد عالمياً.
وأكدت القفزة التاريخية في عوائد السندات الأميركية أن الاقتصاد العالمي يدخل مرحلة جديدة من التوازن المالي، حيث ولى زمن الأموال الرخيصة بلا رجعة.
وستظل الأسواق المالية في حالة ترقب لأي إشارات تصدر عن مجلس الاحتياطي الفيدرالي في اجتماعاته المقبلة.
وفي ظل هذه المعطيات، يبدو أن الاستعداد لمواجهة تكاليف تمويل باهظة وممتدة بات ضرورة ملحة للمستثمرين وصناع السياسات المالية على حد سواء، مع وجوب التحوط ضد تقلبات حادة قد تعيد تشكيل خريطة الاستثمارات العالمية وتدفع بالاقتصاد العالمي نحو تباطؤ ملموس في النمو.
50 ثانية قراءة41 ثانية قراءة دقيقتين قراءة51 ثانية قراءة
 30 ثانية قراءة
 33 ثانية قراءة
 36 ثانية قراءة
 26 ثانية قراءة


ستكون دائمًا على اطلاع على آخر التحديثات والعروض


يرجى المحاولة مرة أخرى لاحقًا