-ارتفاع كلفة التمويل الخارجي يضعف جاذبية الاستثمار ويعقّد إعادة هيكلة الدين
-فوائد الدولار المرتفعة تُبطئ عودة الأموال الطازجة إلى المصارف
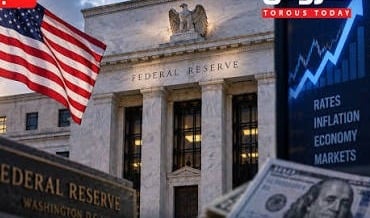
قرر مجلس الاحتياطي الفيدرالي الأميركي (البنك المركزي الأميركي) رفع أسعار الفائدة بمقدار 25 نقطة أساس (0.25%)، لتصل إلى نطاق يتراوح بين 3.75% و4.00%، في أول رفع للفائدة منذ تموز 2023، على خلفية استمرار الضغوط التضخمية وارتفاع كلفة الطاقة، بهدف إعادة التضخم إلى المعدل المستهدف البالغ 2%.
وفيما سارعت بنوك مركزية خليجية إلى رفع أسعار الفائدة عقب القرار، تبدو انعكاسات هذه الخطوة مختلفة على الاقتصادات العربية الأخرى، تبعًا لأنظمة الصرف، وحجم المديونية الخارجية، ومدى الاعتماد على الواردات، وقدرة كل اقتصاد على امتصاص الصدمات.
وفي هذا الإطار، يوضح خبير المخاطر المصرفية الدكتور محمد فحيلي، في حديث إلى «الديار»، أن الدولرة الفعلية التي بدت «ملاذا» بعد انهيار الثقة بالليرة اللبنانية، تحوّلت إلى قناة تنقل مباشرة تداعيات كل تشديد نقدي أميركي إلى الاقتصاد اللبناني، من دون أن يمتلك لبنان هامشا من السياسة النقدية الوطنية يتيح له امتصاص الصدمة أو التكيّف معها.
ويشير فحيلي إلى أن لبنان يتحمّل في الوقت نفسه كلفة ارتفاع الفائدة الأميركية وتداعيات صدمة أسعار الطاقة الناجمة عن حرب هو خارجها تماما، من دون أن يمتلك أدوات أيٍّ من الاقتصادين الكبيرين؛ فلا هو يمتلك أدوات السياسة النقدية الأميركية، ولا يتمتع بهامش التكيّف الذي تتيحه عملة وطنية حرة الصرف.
ويعتبر أن ارتفاع الفائدة الأميركية لا ينعكس على لبنان بوصفه حدثا خارجيا عابرا، بل يصيب مباشرة نقطة الضعف البنيوية التي أنتجتها الدولرة الفعلية بعد انهيار الثقة بالليرة والمنظومة النقدية. وتتوزع التداعيات، بحسب فحيلي، على خمسة مسارات متشابكة:
1- ارتفاع كلفة أي تمويل خارجي بالدولار
يوضح فحيلي أن أياً من المسارات الثلاثة لاستقطاب «الدولار الطازج»، سواء عبر القروض والمساعدات السيادية، أو شهادات الإيداع الصادرة عن مصرف لبنان، أو الاكتتاب بسندات الخزينة، يُسعَّر في نهاية المطاف بالاستناد إلى مرجعية دولارية.
وعندما يرتفع سعر الفائدة المرجعي، ترتفع معه كلفة أي تمويل جديد يحصل عليه لبنان، سواء من صندوق النقد الدولي، أو من الجهات المانحة الثنائية، أو عبر إصدار سندات جديدة بعد إعادة هيكلة الدين.
والنتيجة أن أي غلاف تمويلي مخصص للإنقاذ يصبح أضيق وأعلى كلفة مما كان عليه قبل قرار رفع الفائدة.
2- ارتفاع كلفة الفرصة البديلة يضعف جاذبية لبنان الاستثمارية
يرى فحيلي أنه عندما توفّر سندات الخزانة الأميركية عائداً أعلى، في مقابل مخاطر تكاد تكون معدومة، يرتفع مستوى العائد المطلوب من أي استثمار محتمل في لبنان لإقناع رأس المال، سواء المحلي أو الاغترابي، بالدخول إلى بيئة عالية المخاطر، في ظل نظام مصرفي لم تُستكمل إعادة هيكلته، وعملة تفتقر إلى مرجعية مستقرة، واقتصاد سياسي غير مستقر.
ويضيف أن كل نقطة يرفعها الاحتياطي الفيدرالي تجعل الاحتفاظ بالدولار الأميركي خياراً أكثر جاذبية من تحويل الأموال إلى لبنان، ما ينعكس مباشرة على أي خطة لإعادة رسملة المصارف تعتمد على استقطاب مساهمين جدد أو رساميل المغتربين.
3- تحويلات المغتربين: التأثير على الحافز لا على القيمة
يشير فحيلي إلى أن تحويلات المغتربين، التي تتم غالبا بالدولار، لا تتأثر قيمتها الاسمية مباشرة بارتفاع الفائدة الأميركية، إلا أن التأثير يتناول الحافز على تحويل الأموال إلى لبنان.
فكلما ارتفعت الفائدة على الدولار في الخارج، أصبح الاحتفاظ بالمدخرات في حسابات أميركية أو أدوات مالية دولارية آمنة أكثر إغراءً من تحويلها إلى نظام مصرفي لبناني لا يزال يفتقر إلى ضمانات واضحة على الودائع الجديدة.
ومن شأن ذلك أن يبطئ عودة الدولار «الطازج» إلى الجهاز المصرفي اللبناني، في وقت تحتاج فيه أي خطة إنعاش اقتصادي ومالي إلى إعادة بناء السيولة واستقطاب الرساميل.
4- إعادة هيكلة الدين السيادي تصبح أكثر تعقيدًا
يلفت فحيلي إلى أن أي تحليل لاستدامة الدين (Debt Sustainability Analysis) يعتمد على معدل خصم مرجعي مرتبط بأسعار الفائدة الدولارية.
وبالتالي، فإن ارتفاع الفائدة الأميركية يزيد تعقيد الحسابات المرتبطة بإعادة هيكلة الدين السيادي اللبناني، في ظل الحاجة إلى وضع إطار مالي يضمن استدامة الدين وإمكان استعادة القدرة على التمويل.
5- التضخم المستورد المزدوج
يؤكد فحيلي أن لبنان، الذي يستورد الطاقة والغذاء بالدولار، معرّض لصدمة ارتفاع أسعار الطاقة الناتجة من الحرب الإيرانية – الأميركية، شأنه شأن سائر الاقتصادات المستوردة للنفط.
وفي الوقت نفسه، قد تؤدي الفائدة الأميركية المرتفعة إلى تعزيز قوة الدولار عالميا، بما يرفع كلفة بعض الواردات المقوّمة بعملات أخرى، ولا سيما الواردات الآتية من أوروبا.
وهكذا، يجد الاقتصاد اللبناني، المدولر فعلياً والمفتقر إلى السيادة النقدية، نفسه أمام ضغوط متزامنة ناجمة عن ارتفاع كلفة التمويل وأسعار الطاقة، من دون امتلاك أدوات سياسة نقدية محلية كافية للتعويض عن هذه التداعيات.
 3 دقائق قراءة