المدور لـ«الديار»: المشكلة ليست في التقسيط بل في كلفة التمويل
من دون فوائد إلى أقساط مكلفة... دعوات لتنظيم السوق وحماية المستهلك
في ظل ارتفاع كلفة المعيشة وتراجع القدرة الشرائية يجد كثير من اللبنانيين في التقسيط وسيلة لتأمين ما يصعب دفع ثمنه دفعة واحدة فبين قسط هنا ودفعة هناك يجد المواطن نفسه يعمل اليوم ليس فقط لتأمين حاجات الغد بل لتسديد أثمان الأمس فهل أصبح التقسيط طوق نجاة في زمن الغلاء، أم حلا مؤقتا ينقل الأزمة من الحاضر إلى المستقبل؟
تراجع القدرة الشرائية يدفع نحو التقسيط
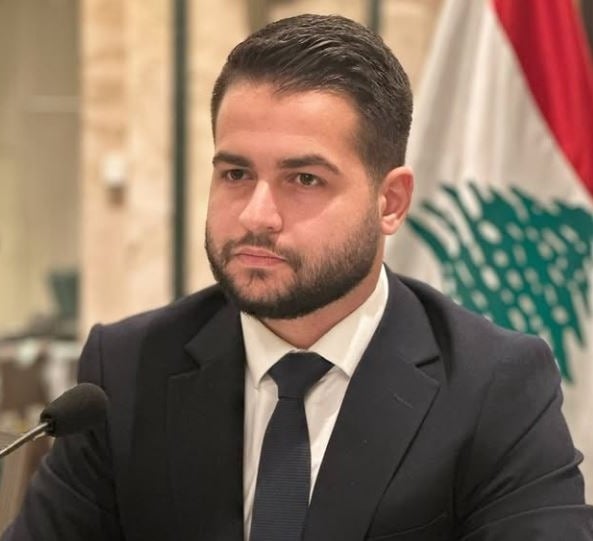
المحلل الاقتصادي والمالي جايسن المدور، الشريك المؤسس في شركة Bridge Consultancy، أوضح لـ"الديار" أن اللجوء إلى التقسيط يرتبط أولا بتراجع القدرة الشرائية في ظل ما يصفه بالركود التضخمي حيث ترتفع أسعار السلع والخدمات من دون أن تواكبها الرواتب والأجور.
أما السبب الثاني فيتمثل في الحفاظ على السيولة كنوع من الأمان المالي فقد يفضل من يملك مبلغا يتراوح بين 10 و20 ألف دولار الاحتفاظ به تحسبا لأي طارئ حتى لو اضطر إلى تحمل كلفة إضافية عند الشراء بالتقسيط.
ويلفت إلى أن الإنفاق لا يقتصر على الحاجات الأساسية وخصوصا لدى الشباب بل يمتد إلى سلع شبه أساسية أو غير أساسية، وفي مقدمتها الهواتف الخلوية ويشير إلى أن بعض الشباب قد يدفع مئات الدولارات الاضافية لشراء هاتف جديد رغم عدم كونه حاجة أساسية ما يجعل المشكلة مرتبطة أحيانا بترتيب الأولويات وليس فقط بالقدرة على الدفع.
التقسيط ليس المشكلة... بل كلفة التمويل
ويؤكد أن التقسيط ليس مشكلة مالية بحد ذاته بل وسيلة يمكن استخدامها وفق الحاجة والقدرة على تحمل الالتزامات، وهو أسلوب معتمد في مختلف دول العالم، ولا سيما في الاقتصادات المتقدمة ويشير إلى أن الأمر ينطبق حتى على الشركات، التي قد يكون الاقتراض بالنسبة إليها أفضل من استنزاف السيولة المتاحة، حفاظا على قدرتها على مواجهة الطوارئ والالتزامات المستقبلية.
لكن هذه الآلية، بحسب المدور، كانت أكثر سهولة في السابق فقد كانت المصارف والمتاجر توفر تسهيلات، وكانت بعض المتاجر تبيع الأدوات المنزلية بالتقسيط من دون فوائد مستفيدة من ارتفاع حجم المبيعات ولا سيما مع إقبال الشباب على الزواج وتأسيس منازلهم.
من تقسيط بلا فوائد إلى كلفة إضافية
أما اليوم، فقد تراجعت القدرة على تأسيس الأسر وشراء احتياجات المنازل بفعل البطالة والتضخم وغلاء المعيشة، إلى جانب تراجع الزواج وصعوبة تملك المسكن، كما ان انخفاض الطلب انعكس على المتاجر أيضا، التي بات تحمل كلفة التقسيط من دون فوائد أكثر صعوبة في وقت أصبحت فيه تكلفة التمويل أعلى والقدرة على البيع أضعف.
وبالتالي، لا تكمن المشكلة في مبدأ التقسيط نفسه بل في البيئة الاقتصادية التي تحيط به: قدرة شرائية أضعف، طلب أقل، وكلفة تمويل أعلى، ما جعل الدفع على دفعات أكثر كلفة على المستهلك وأصعب على البائع في الوقت نفسه.
ضرورة تنظيم سوق التقسيط
ويرى المدور أن معالجة المشكلة تبدأ بتعزيز القدرة الشرائية ورفع الرواتب والأجور والحد الأدنى للأجور مع إصلاحات في القطاعين العام والخاص والقطاع المصرفي.ويدعو إلى وضع ضوابط واضحة على شركات ومتاجر التقسيط ولا سيما معدلات الفائدة واقتراح سقوف مختلفة بحسب طبيعة السلعة بما يضمن أن تكون كلفة تمويل الاحتياجات الأساسية مختلفة عن السلع غير الأساسية.
ويختم المدور بالإشارة إلى أن وضع مثل هذه الضوابط من شأنه حماية المستهلك من كلف تمويلية مرتفعة وتنظيم سوق التقسيط بطريقة أكثر وضوحا بدلا من ترك تحديد الفوائد لكل جهة وفقا لسياساتها الخاصة.
 5 دقائق قراءة